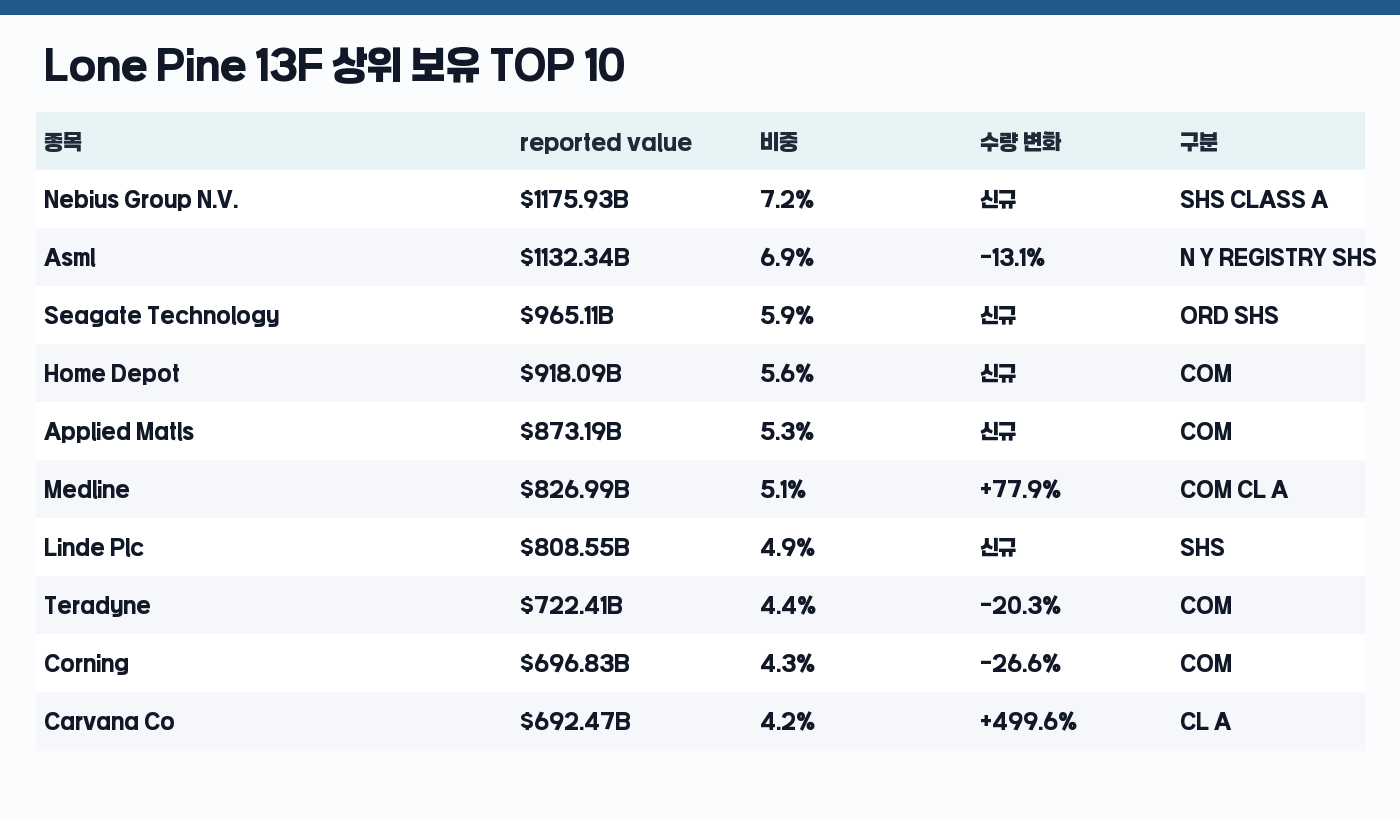
Lone Pine 13F를 보면 2026년 2분기 상위권은 단순한 빅테크 바스켓이 아닙니다. Nebius Group, ASML, Seagate, Home Depot, Applied Materials가 상위 5개이고, 상위 10개 reported value 합계는 약 53.9%입니다.
핵심은 Lone Pine 13F를 “성장주 추천 목록”으로 보는 것이 아니라, AI 인프라·반도체 장비·산업재·소비재 노출이 내 계좌와 얼마나 겹치는지 확인하는 자료로 읽는 것입니다.
13F는 분기 말 기준의 보고 대상 보유만 보여줍니다. 현금, 공매도, 일부 해외 직접 보유, 비상장 투자, 분기 말 이후 매매는 이 표만으로 알 수 없습니다. 그래서 이 글은 SEC 원문에 보이는 보유와 전분기 대비 수량 변화만 다룹니다.
SEC 원문은 2026년 2분기 13F-HR과 직전 분기 13F-HR을 기준으로 확인했습니다. information table은 SEC XML 원문을 reported value 기준으로 정렬하고 전분기와 비교했습니다.

Lone Pine 13F 기준 정보
- manager name: LONE PINE CAPITAL LLC
- filing date: 2026-08-14
- period of report: 2026-06-30
- accession number: 0000919574-26-005485
- SEC XML 원문 항목 수: 약 34개
- 직전 분기 원문 항목 수: 약 36개
- Call/Put 행 수: 0개
- 주의: 13F는 보고 대상 포지션만 보여주며, 현재 보유와 전체 위험 노출을 완전히 보여주는 자료가 아닙니다.
Lone Pine 13F 상위 보유: AI 인프라와 산업 노출이 함께 보인다
상위권에는 Nebius Group, ASML, Seagate, Home Depot, Applied Materials, Medline, Linde, Teradyne, Corning, Carvana가 보입니다. 이전에 Lone Pine을 성장주 운용사로만 기억한 독자라면, 이번 표에서는 AI 인프라·반도체 장비·데이터 저장장치·산업재·소비재가 함께 섞인 점을 먼저 봐야 합니다.
Nebius Group은 약 7.2% 비중으로 1위입니다. ASML은 약 6.9%로 2위이지만 전분기 대비 보고 수량은 감소했습니다. Seagate, Home Depot, Applied Materials는 Q2에 새로 상위권에 들어온 항목으로 분류됩니다.

전분기 대비 변화: 새 상위 보유와 큰 수량 증가를 구분한다
전분기 대비 비교에서 가장 조심할 점은 “늘었다”와 “좋게 봤다”를 같은 말로 쓰지 않는 것입니다. 13F의 수량 증가는 실제 매수일 수 있지만, 운용 규모 변화, 포트폴리오 리밸런싱, 가격 흐름과 함께 봐야 합니다.
증가 쪽에서는 Medline, Carvana, Performance Food Group, Nu Holdings, Terawulf 같은 이름이 눈에 띕니다. 감소 쪽에서는 ASML, Teradyne, Corning, Hut 8, Carpenter Technology처럼 여전히 일정 비중이 남아 있는 종목도 있습니다. 그래서 Lone Pine 13F는 한 방향의 성장주 매수/매도로 요약하기 어렵습니다.

신규 보고 항목: Nebius, Seagate, Home Depot, Applied Materials를 따로 본다
Q2에 새로 보고된 항목 중에는 Nebius Group, Seagate, Home Depot, Applied Materials, Linde가 상위권에 들어왔습니다. 신규 항목이 상위권에 들어왔다는 점은 의미가 있지만, 이것만으로 현재도 같은 비중을 유지한다고 단정하면 안 됩니다.
특히 Nebius와 Applied Materials는 AI 인프라와 반도체 공급망 관점에서 읽을 수 있고, Home Depot과 Linde는 성장주라는 단일 라벨로 묶기 어려운 산업·소비재 성격이 있습니다. 신규 편입은 “무엇을 샀나”보다 “기존 포트폴리오의 성격이 어떻게 넓어졌나”로 보는 편이 낫습니다.

대표 종목 가격 흐름: 13F 해석의 보조 자료로만 사용한다
아래 가격 흐름은 13F 원문이 아니라 보조 지표입니다. 4월부터 6월 말까지의 움직임은 분기 중 가격 환경을 보는 용도이고, 7월 이후 흐름은 13F 공개 시점과 독자의 현재 가격 감각을 맞추는 용도입니다.
중요한 것은 이 가격 흐름이 Lone Pine의 수익률을 뜻하지 않는다는 점입니다. 매수 시점, 평균 단가, 헤지, 분기 중 매매를 모르기 때문에 종목 차트만으로 운용 성과를 계산하면 안 됩니다.

개인 투자자는 Lone Pine 13F를 어떻게 써야 할까
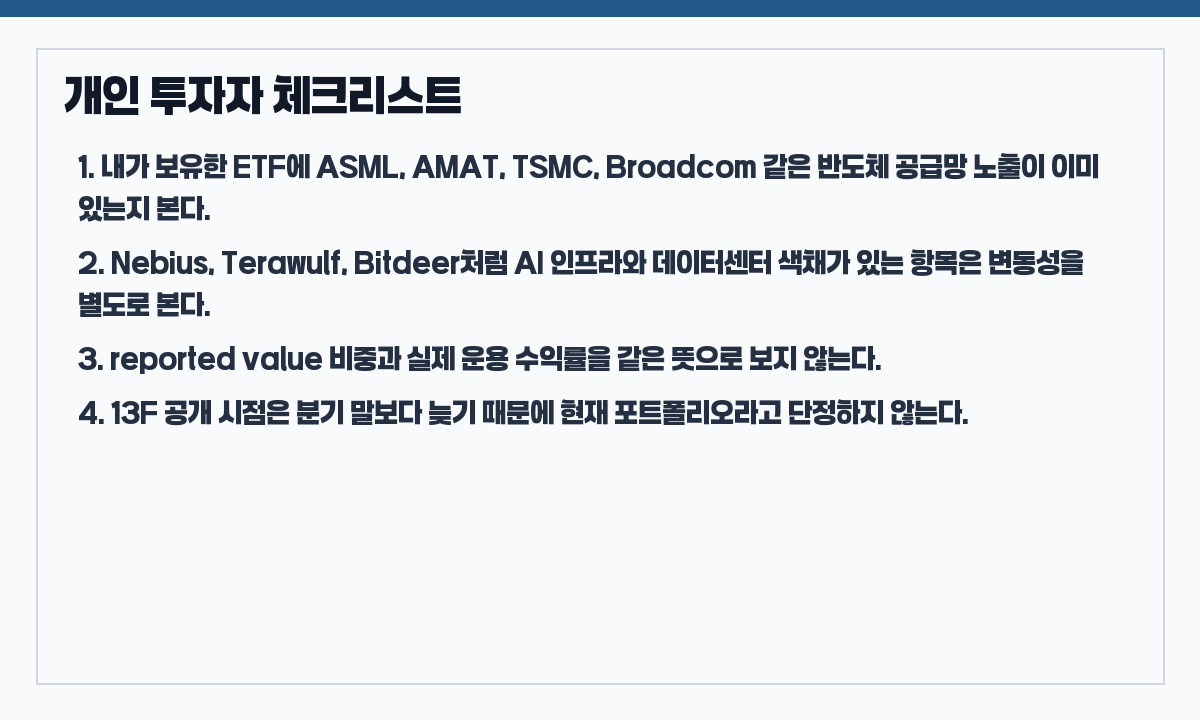
Lone Pine 13F는 유명 성장주 운용사의 포트폴리오를 확인하는 자료로 매력적입니다. 하지만 개인 투자자에게 더 실용적인 쓰임은 “내가 이미 들고 있는 ETF와 얼마나 겹치는가”를 확인하는 것입니다.
예를 들어 반도체 ETF나 AI 인프라 ETF를 보유하고 있다면 ASML, Applied Materials, TSMC, Broadcom 같은 공급망 노출이 이미 계좌 안에 들어 있을 가능성이 큽니다. QQQ나 S&P 500 ETF를 보유한 경우에도 일부 산업재·플랫폼 종목과 겹칠 수 있습니다. 같은 이름을 추가로 사기 전에 전체 계좌 기준 비중을 먼저 봐야 합니다.
정리: Lone Pine 13F는 성장주 방향보다 겹침과 변화의 강도를 보는 자료다
이번 2026년 2분기 Lone Pine 13F의 핵심은 성장주 운용사라는 이미지와 달리, 실제 상위권에서는 AI 인프라, 반도체 장비, 데이터 저장장치, 산업재, 소비재가 함께 보였다는 점입니다.
따라서 이 글을 읽은 뒤 바로 종목을 따라 사기보다는, 내 계좌의 반도체·AI 인프라·산업재 노출이 이미 충분한지 먼저 확인하는 것이 좋습니다. 13F는 좋은 출발점이지만, 최종 투자 판단은 현재 가격, 내 자산배분, 리스크 한도까지 함께 봐야 합니다.
앞선 Renaissance Technologies 13F 분석은 분산된 퀀트 포트폴리오의 한계를 보는 글이었고, Third Point 13F 분석은 행동주의 이미지와 실제 보고 보유를 분리하는 글이었습니다. Lone Pine은 성장주 운용사라는 이미지보다 실제 상위 보유의 산업 구성을 확인하는 글로 읽으면 좋습니다.


