Viking Global 13F를 검색하면 헬스케어와 성장주 비중이 먼저 궁금할 수 있습니다. 하지만 2026년 2분기 13F를 보면 상위권은 결제, 반도체, 산업재, 소재, 헬스케어, 성장주가 섞여 있습니다.
상위권에는 Visa, TSM, Air Products, Sherwin-Williams, Fortive가 올라와 있습니다. 핵심은 Viking Global 13F를 헬스케어나 성장주 한쪽으로만 읽기보다, 상위 보유와 변화 항목을 나눠 봐야 한다는 점입니다.
그래서 이 글은 Viking Global이 헬스케어에 올인했다거나 성장주로 급격히 이동했다고 단정하지 않습니다. SEC 13F 기준으로 상위 보유, 신규 항목, 증가·감소 항목, 한국 투자자의 ETF 중복 노출을 나눠서 읽습니다.
SEC 원문은 2026년 2분기 13F-HR과 직전 분기 13F-HR을 기준으로 확인했습니다. information table은 XML 자료를 CUSIP 기준으로 합산했습니다.

Viking Global 13F 기준 정보
- manager name: VIKING GLOBAL INVESTORS LP
- filing date: 2026-08-14
- period of report: 2026-06-30
- accession number: 0001103804-26-000006
- 주의: 13F는 보고 대상 포지션만 보여주며 현금, 공매도, 해외 주식 일부, 파생 포지션은 온전히 보이지 않을 수 있습니다.
Viking Global 13F 상위 보유 종목: 한 섹터에 몰려 있지 않다
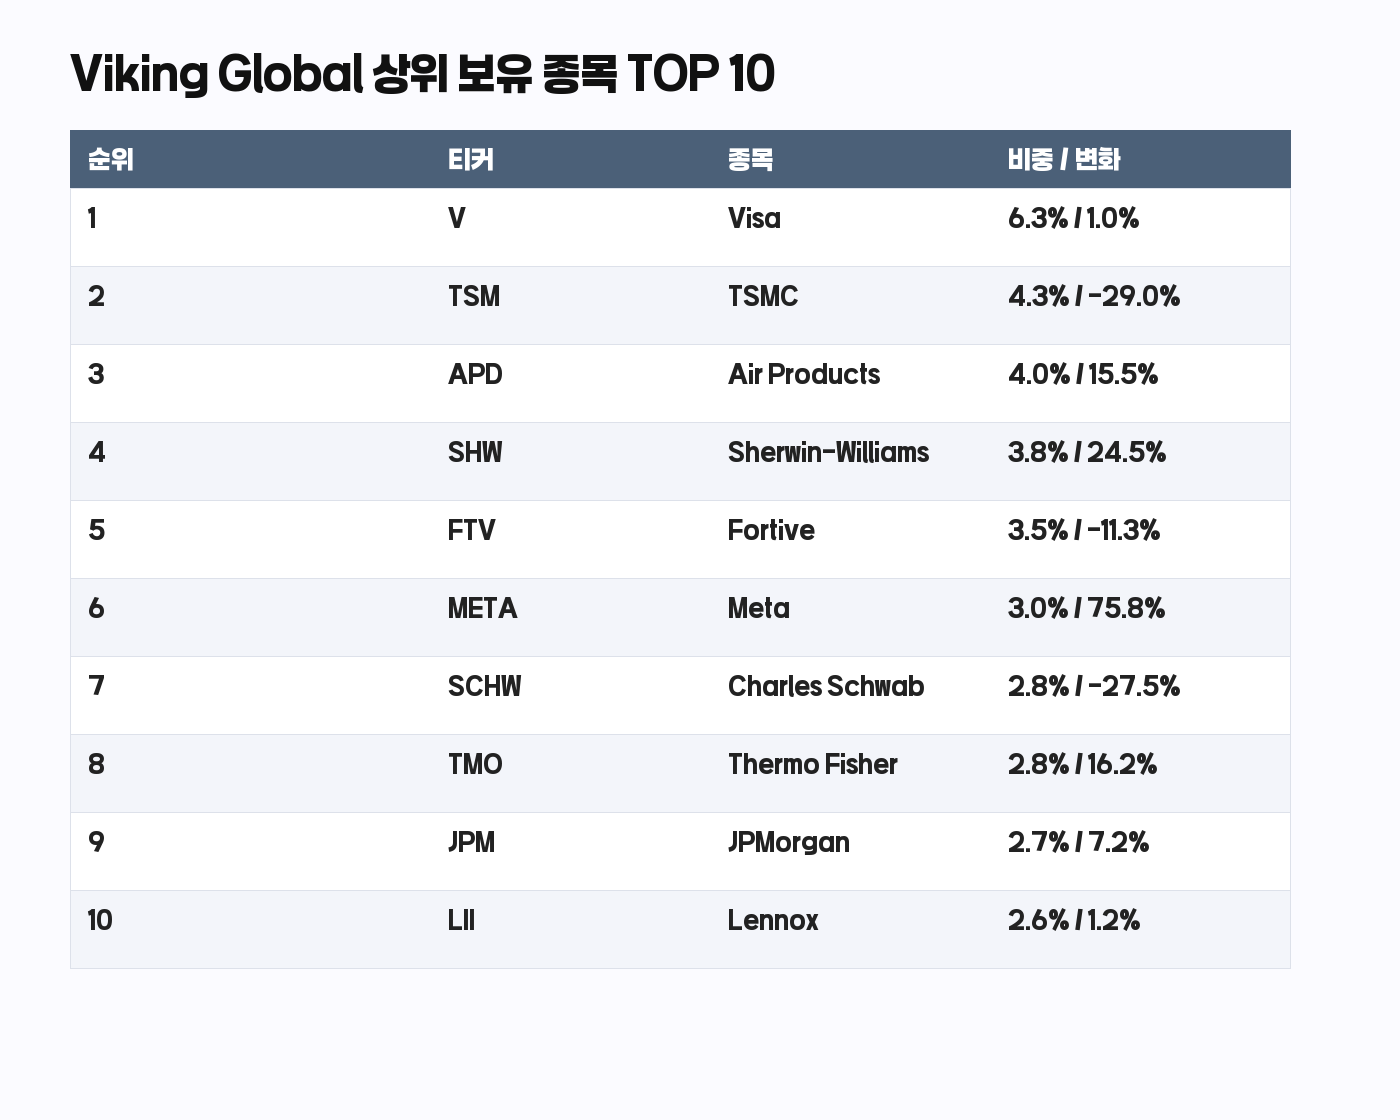
상위 5개 보고 비중은 약 21.8%입니다. Visa는 약 6.3%, TSM은 약 4.3%, Air Products는 약 4.0%, Sherwin-Williams는 약 3.8%, Fortive는 약 3.5%입니다.
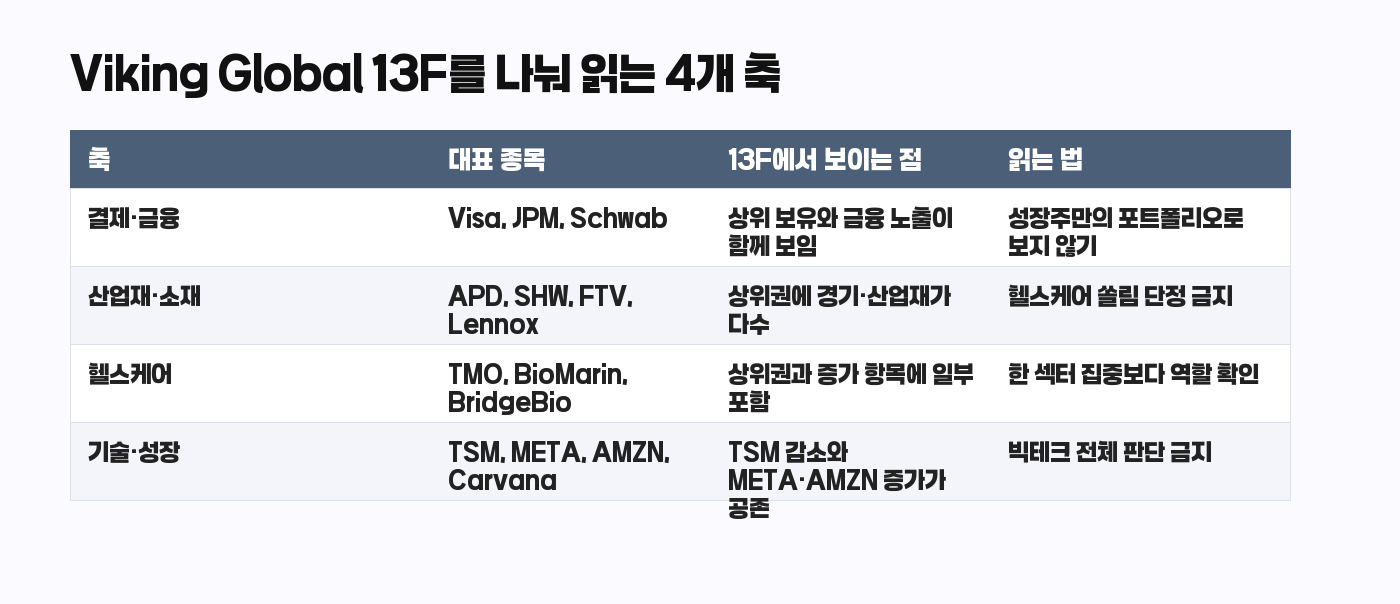
이 조합만 보면 Viking Global의 13F는 헬스케어 집중 포트폴리오라기보다 결제, 반도체, 산업재·소재, 기술 성장주가 섞인 구조에 가깝습니다. 헬스케어는 Thermo Fisher, BioMarin, BridgeBio 같은 항목으로 보이지만 상위 5개를 독점하지는 않습니다.
상위권이라는 사실과 비중 확대도 구분해야 합니다. Visa는 상위 1위지만 보고 주식 수 변화는 작고, TSM은 상위 2위지만 전분기 대비 보고 주식 수가 줄었습니다. 반대로 META, AMZN, Thermo Fisher는 증가 항목으로 보입니다.
전분기 대비 변화: 신규 소비·인프라와 성장주 증가가 같이 있다
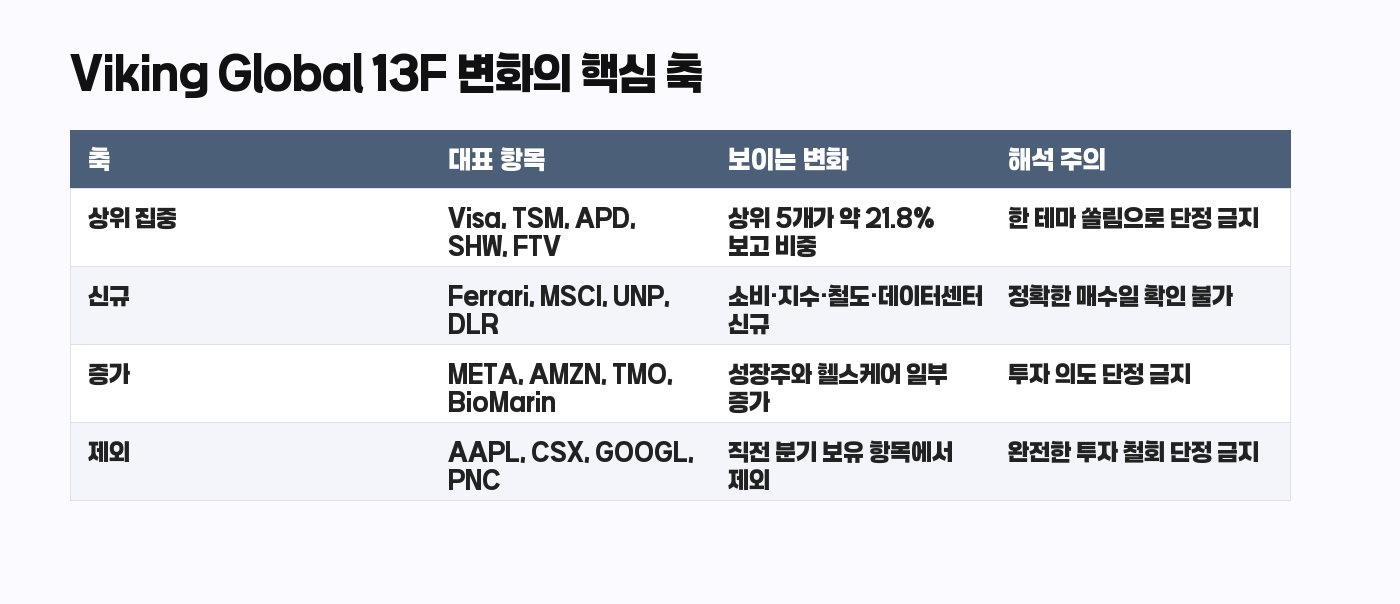
증가 쪽에서는 META, AMZN, Thermo Fisher, BioMarin이 눈에 띕니다. META는 전분기 대비 보고 주식 수가 약 75.8% 늘었고, AMZN도 약 209.6% 증가했습니다.
헬스케어 쪽에서는 Thermo Fisher가 약 16.2% 증가했고, BioMarin도 증가 항목에 들어갑니다. BridgeBio는 상위권에 남아 있지만 전분기 대비 보고 주식 수는 줄었습니다.
신규 항목으로는 Ferrari, MSCI, Union Pacific, Digital Realty, Carnival, CVS, FedEx Freight Holdings가 보입니다. Ferrari는 약 2.3% 보고 비중입니다.
반대로 TSM, Fortive, Charles Schwab, McDonald’s, BridgeBio, Disney, MSFT는 전분기 대비 보고 주식 수가 줄었습니다. Apple, CSX, GOOGL, PNC, T-Mobile, HCA는 직전 분기 보유 항목에서 빠진 것으로 보입니다.
헬스케어와 성장주를 한 덩어리로 보면 안 된다
Viking Global 13F에서 중요한 부분은 헬스케어와 성장주가 모두 보이지만, 그것만으로 전체 포트폴리오를 설명하기 어렵다는 점입니다.
Thermo Fisher, BioMarin, BridgeBio는 헬스케어 축입니다. META, AMZN, Carvana, Sea Limited는 성장주 또는 플랫폼 성격이 강합니다. Visa, JPM, Schwab은 금융·결제 축이고, Air Products, Sherwin-Williams, Fortive, Lennox는 산업재·소재 성격입니다.
이 구분이 중요한 이유는 ETF 중복 때문입니다. 헬스케어 ETF를 보유하고 있다면 Thermo Fisher와 BioMarin 노출을 확인해야 하고, QQQ나 대형 성장주 ETF를 보유하고 있다면 META, AMZN, TSM 노출이 이미 겹칠 수 있습니다.
눈에 띄는 종목 3개: TSM, META, Thermo Fisher
이번 편에서 따로 보는 종목은 TSM, META, Thermo Fisher입니다. 세 종목은 Viking Global 13F의 기술, 성장주, 헬스케어 축을 각각 보여줍니다.
TSM은 상위 2위 보유로 남아 있지만 보고 주식 수는 줄었습니다. 이것은 Viking Global이 반도체 노출을 버렸다는 뜻이 아니라, 분기 말 기준 보유 수량이 줄었다는 뜻입니다.
META는 전분기 대비 보고 주식 수가 크게 늘었습니다. 다만 이것만으로 빅테크 전체 확대라고 쓰면 과합니다. GOOGL은 직전 분기 보유 항목에서 빠진 것으로 보이기 때문에 빅테크 안에서도 방향이 갈립니다.
Thermo Fisher는 헬스케어 축을 보여주는 대표 항목입니다. 증가 항목이라는 점은 중요하지만, 헬스케어 전체에 대한 확신이나 현재 보유 여부는 13F만으로 알 수 없습니다.

Viking Global 13F를 헬스케어 성장주 글로만 읽으면 안 되는 이유
Viking Global은 성장주와 헬스케어 노출이 보이는 운용사입니다. 그래서 Thermo Fisher, BioMarin, META, AMZN 같은 이름만 보면 헬스케어와 성장주 중심으로 결론을 내리기 쉽습니다.
하지만 13F는 분기 말 스냅샷입니다. 상위권 종목이 줄었는지 늘었는지, 신규 항목이 무엇인지는 볼 수 있지만 정확한 매수일, 매도일, 현재 보유 여부는 알 수 없습니다. 현금, 공매도, 해외 주식 일부, 파생 포지션도 보이지 않을 수 있습니다.
또 어떤 종목이 올랐기 때문에 13F에 보인 것인지, 13F 변화가 가격 상승을 설명하는 것인지는 구분해야 합니다. 가격 흐름은 흥미로운 참고 자료이지 투자 판단의 충분조건이 아닙니다.
특히 신규와 제외 항목은 더 조심해야 합니다. Ferrari, MSCI, Digital Realty가 신규로 보인다고 해서 2분기 내내 같은 강도로 매수했다고 단정할 수 없습니다. Apple이나 GOOGL이 빠졌다고 해서 장기 관점이 완전히 사라졌다고 단정할 수도 없습니다.
한국 투자자는 무엇을 확인하면 좋을까
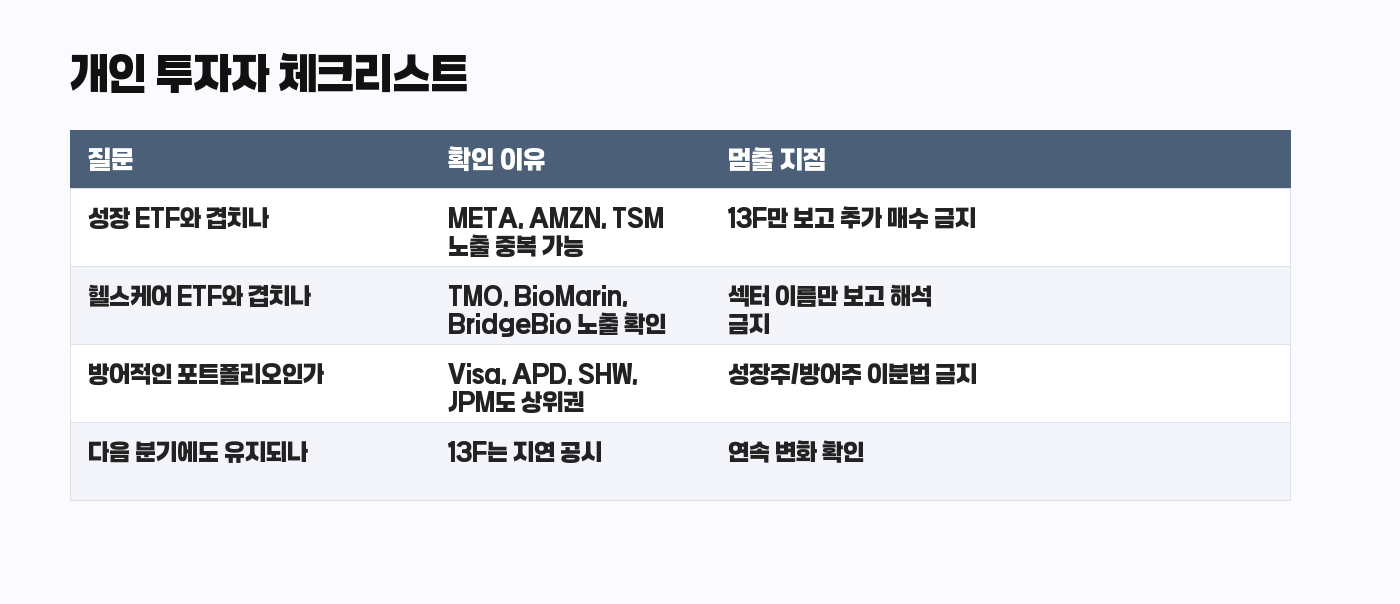
한국 투자자 관점에서 가장 먼저 볼 것은 중복 노출입니다. QQQ나 성장주 ETF를 이미 보유하고 있다면 META, AMZN, TSM 노출이 겹칠 수 있습니다. 헬스케어 ETF를 갖고 있다면 Thermo Fisher, BioMarin, BridgeBio 같은 종목을 따로 확인할 필요가 있습니다.
두 번째는 개별 종목과 ETF의 역할 구분입니다. Viking Global 13F에 보이는 종목을 그대로 따라가기보다, 내 계좌가 이미 성장주 쪽인지, 헬스케어 쪽인지, 금융·산업재까지 섞여 있는지부터 확인하는 편이 현실적입니다.
앞선 Tiger Global 13F 분석은 성장주와 AI 하드웨어 노출이 더 선명했고, Coatue 13F 분석은 반도체 장비와 AI 인프라 쪽 색이 강했습니다. Viking Global은 그보다 결제, 산업재, 헬스케어, 성장주가 섞여 있다는 점이 다릅니다. 대형 성장주 중복 관점은 MAGS ETF 분석 글도 함께 보면 좋습니다.
정리: Viking Global 13F 분석의 핵심은 섹터 혼합이다
이번 Viking Global 13F 분석의 핵심은 헬스케어와 성장주 비중을 확인하되, Visa, TSM, 산업재·소재, META·AMZN 증가, 헬스케어 일부 증가를 함께 보는 것입니다.
13F는 답을 주는 자료가 아니라 다음 질문을 만드는 자료입니다. 다음 분기에도 META와 AMZN 증가가 유지되는지, Thermo Fisher와 BioMarin 같은 헬스케어 항목이 더 커지는지, Apple과 GOOGL 제외가 일시적인 변화였는지 확인해야 해석의 질이 높아집니다.
2026년 2분기 13F 포트폴리오 분석 이전 글 다시 보기
1편 – 13F란 무엇인가: 유명 투자자 포트폴리오를 읽기 전 알아야 할 한계
2편 – 워런 버핏 13F Berkshire Hathaway: 애플 이후 포트폴리오는 어떻게 바뀌었나
3편 – 스탠리 드러켄밀러 13F Duquesne: AI와 반도체를 어떻게 봤을까
4편 – Bridgewater 13F: 분산 포트폴리오는 어떤 방향으로 움직였나
5편 – Soros 13F 분석: AI 반도체와 빅테크 노출은 어떻게 바뀌었나
6편 – 세스 클라먼 13F Baupost Group: 가치투자 포트폴리오는 어디로 움직였나


